260825_스위브_주간레포트_템플릿_v02_예시
SWIV Market Intelligence Ternary Black Powder / Korean Market Exclusive Date | 2026. 05. 02 Report No. | 2026-W18 Version | Black Powder — E
SWIV Market Intelligence Ternary Black Powder / Korean Market Exclusive |
Date | 2026. 05. 02 Report No. | 2026-W18 Version | Black Powder — English
WEEKLY MARKET SNAPSHOT
|
|
|
| ||||
Weekly Market Summary
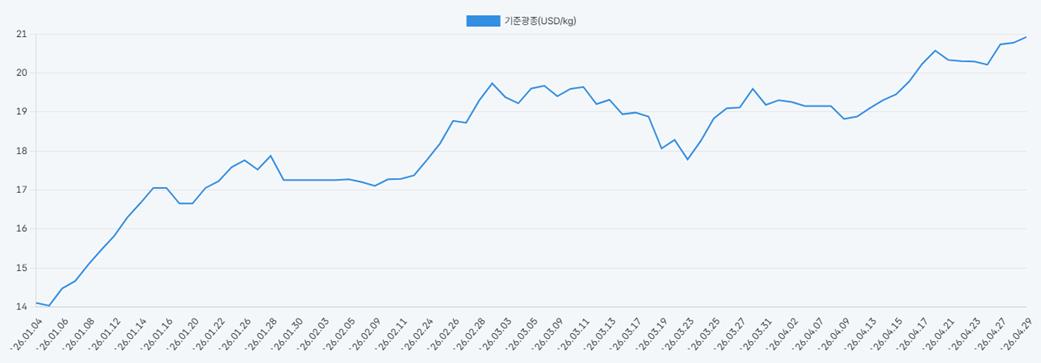
탄산리튬 가격은 증시 심리 회복과 함께 상승세를 보이고 있습니다. 최근 공급 측 뉴스의 변동성이 컸지만 실물 경제 펀더멘털은 견조함을 유지할 전망이며, 밸류에이션 부담과 생산 재개 가능성이 추가 상승을 제한하는 주요 리스크 요인입니다. 가격은 이미 저점을 돌파했고 강한 지지선이 유지되고 있으며, 자금은 포지션을 확대하고 있어 시장 심리는 낙관적입니다. 단기적으로는 완만한 상승 흐름이 이어질 것으로 예상되며, 주요 동력이 18.5 레벨을 돌파할 수 있을지가 관건입니다. 니켈은 전주 대비 $845 상승한 $19,270/ton, 코발트는 $0.09 소폭 상승한 $56.18/kg을 기록했습니다.
This Week at a Glance
- Market Indexes — Lithium / Nickel / Cobalt
- Korean Market Trend
- Recent News — Secondary Battery Industry
- Nickel & Cobalt Analysis
- Price Data & Contact
MARKET INDEXES
Lithium
Latest Information on Lithium Carbonate
I. Lithium Carbonate: Prices have risen as stock market sentiment has revived.
[Spot Market] 4월 29일 기준 SMM 배터리급 탄산리튬 평균 현물가는 174,500위안/톤, 공업급은 170,500위안/톤으로 전일 대비 변동이 없었습니다. 배터리급과 공업급 간 가격 차이는 4,000위안/톤입니다. SMM 배터리급 수산화리튬 평균가는 161,500위안/톤, 공업급 수산화리튬은 150,000위안/톤으로 전일 대비 1,000위안/톤 상승했습니다. 트레이딩 시장은 연휴 전 재고 축적을 대부분 마쳤고, 최근 매수세는 주로 가격 하락에 의해 견인되고 있습니다. [Supply] SMM에 따르면 3월 탄산리튬 생산량은 106,620톤으로 전월 대비 23,530톤, 전년 대비 35% 증가했습니다. 배터리용 탄산리튬 생산량은 77,940톤으로 전월 대비 17,010톤, 전년 대비 40% 증가했으며, 공업용 탄산리튬 생산량은 28,680톤으로 전월 대비 6,520톤, 전년 대비 23% 증가했습니다.
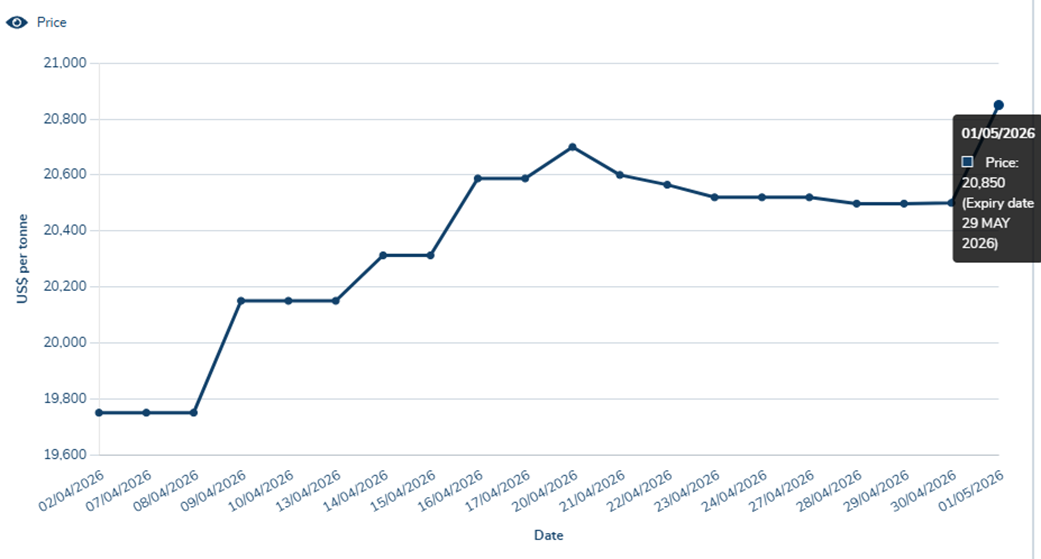
LME Lithium Hydroxide CIF (Fastmarket MB): 1 month
SMM 배터리급 수산화리튬 평균가는 161,500위안/톤, 공업용 수산화리튬 평균가는 150,000위안/톤으로 전일 대비 1,000위안/톤 상승했습니다. 트레이딩 시장은 연휴 전 재고 축적을 대부분 마친 상태입니다.
KOREAN MARKET TREND
Lithium Carbonate 99.2% min China
Supply
4월 탄산리튬 생산량은 상승세를 지속하여 110,950톤에 이를 것으로 전망됩니다. 4월 23일 기준 SMM 주간 탄산리튬 생산량은 25,947톤으로 전주 대비 234톤 증가했습니다. 제련·가공 시설 가동률도 높은 수준을 지속했고 염호 프로젝트 역시 꾸준히 생산을 늘리고 있습니다. 향후 공급 관련 핵심 이슈는 원료 수급 불균형 해소와 신규 프로젝트 가동 진행 상황이 될 전망입니다.
Demand
전반적인 수요는 견조하며 개선될 것으로 전망됩니다. 정책 및 계절적 요인으로 차량 판매 데이터는 다소 부진했지만, 파워트레인 부문은 배터리 생산능력 확대와 수출 증대에 주력하고 있습니다. 에너지저장장치(ESS) 부문은 주요 기업들이 거의 최대 생산능력을 유지하며 수요가 확실시되어 전망이 밝습니다. 3월 탄산리튬 수요는 132,209톤으로 전월 대비 20,706톤, 전년 대비 52% 증가했으며, 4월 수요는 전월 대비 약 3.7% 증가한 137,088톤에 이를 것으로 전망됩니다.
Inventory
SMM에 따르면 4월 23일 기준 주간 총 재고는 103,470톤으로 전주 대비 656톤 증가했습니다. 제련소 재고는 18,363톤, 하류 부문 재고는 44,497톤, 기타 부문 재고는 40,610톤이었습니다. 지난주 사회 재고 축적 속도는 더욱 둔화되었고, 상류 부문 제련소 재고는 소폭 감소한 반면 배터리셀 제조사 및 유통업체 재고는 지속 증가했으며, 하류 부문 재고는 안정세 또는 소폭 감소 추세를 보였습니다.
KOREAN MARKET TREND
Logic & Trading Strategy
Logic
탄산리튬 선물은 큰 변동성을 보였습니다. 개장 직후 소폭 하락한 이후 오전 내내 높은 변동성을 유지했고, 오후 들어 시장 심리가 크게 개선되며 가격이 급등, 핵심 계약 LC2609는 3.73% 상승한 183,880위안에 마감했습니다. 전체 가중 계약의 미결제약정은 하루 만에 25,000롯 증가한 75만 롯에 달했습니다. 5월 하류 배터리 생산량이 기존 시장 예상치보다 5% 이상 상향 조정되어 하류 수요에 대한 시장 기대가 한층 강화되었습니다.
Important Information
- 4월 25일(현지시각), 화유(Huayou)의 짐바브웨 리튬 황산염 프로젝트에서 생산된 첫 제품이 성공적으로 출하됨. 화유는 짐바브웨 현지에서 리튬 황산염 생산을 달성한 최초의 중국계 기업이 되었으며, 해외 통합 광산·제련 전략의 중요한 성과임.
- 4월 23일, 호주 PLS 그룹(구 필바라 미네랄스)이 서호주 Ngungau 리튬 플랜트를 3분기 말까지 안정 생산 체제로 전환할 계획을 발표. 연간 약 20만 톤 생산능력의 해당 플랜트는 6월 중 대규모 정비가 예정됨.
- 호주 광산기업 IGO가 분기보고서에서 Greenbushes 리튬 프로젝트의 2026 회계연도 생산 전망을 대폭 하향 조정. 스포듀민 생산량 전망을 기존 150만~165만 톤에서 137.5만~142.5만 톤으로 낮춤.
Trading Strategy
주요 리튬광산의 단기 증산 재개는 어려운 상황이며, 짐바브웨 수출 금지 영향은 5월 중 본격화될 가능성이 있습니다. 호르무즈 해협 봉쇄가 지속되는 가운데 디젤 공급 리스크가 광산 정상 가동을 위협할 수 있습니다. 중장기적으로 탄산리튬 펀더멘털은 강한 수요·높은 기대·약한 공급 전망으로 요약되며, 보수적 투자자는 거래 흐름을 신중히 관리하고 고점 추격 매수는 지양할 것을 권고합니다.
INDUSTRY NEWS
Recent News — Secondary Battery Industry
1. LG에너지솔루션, 1분기 영업손실 2,078억원 전환… 거래 중 -1.48% [핫스탁]
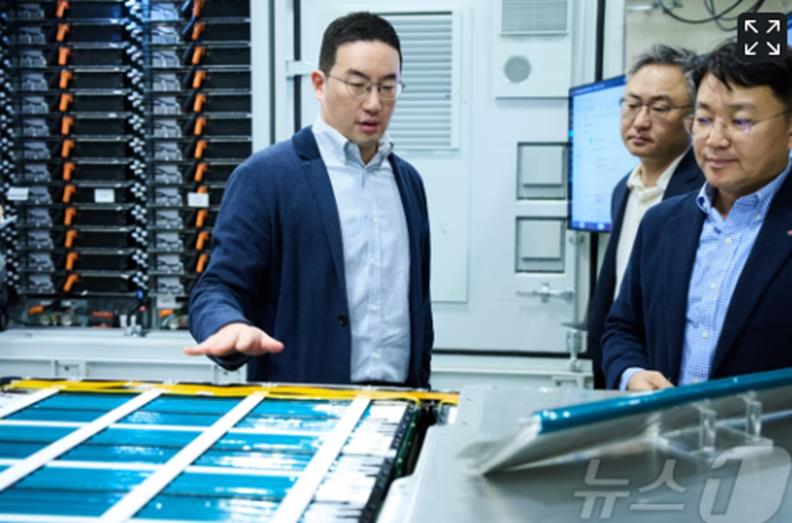
LG CEO 구광모가 지난달 30일 LG에너지솔루션의 북미 ESS SI 자회사 Vertech에서 ESS 배터리 팩용 파우치형 셀을 점검하고 있는 모습.
한국거래소에 따르면 30일 오전 10시 37분 기준 LG에너지솔루션(373220)은 전일 대비 7,000원(1.48%) 하락한 466,000원에 거래되었습니다. LG에너지솔루션은 이날 연결 기준 매출 6.555조원, 영업손실 2,078억원을 공시했습니다. 매출은 전년 동기 대비 2.5% 감소했고 영업이익은 155.5% 감소하며 적자 전환했습니다. 이는 금융정보업체 FnGuide 컨센서스 영업손실(1,206억원)을 크게 상회하는 수치로, 북미 전기차 판매 부진, ESS 생산 초기 설비 최적화 비용, 미·이란 전쟁에 따른 비용 증가가 반영된 결과입니다.
2. L&F·에코프로·포스코퓨처엠 모두 흑자 전환… "소재 기업 실적 바닥 통과 신호"
L&F는 1분기 매출 7,396억원, 영업이익 1,173억원을 기록하며 하이니켈 출하 확대에 힘입어 전분기 대비 매출 20%, 전년 대비 103% 증가, 영업이익은 전분기 대비 42% 증가하며 전년 동기 대비 흑자 전환했습니다. 에코프로는 매출 8,220억원, 영업이익 602억원(전년 대비 42배 증가)을 기록했으며, 인도네시아 GEN 제련소 연결실적 반영과 금속 가격 상승이 실적 개선을 견인했습니다. 포스코퓨처엠은 매출 7,575억원, 영업이익 177억원으로 흑자 전환에 성공했으며, 배터리소재 부문 적자폭이 전분기 대비 크게 축소되었습니다.
Key Recent News at a Glance
- [실적 회복 기대] LG에너지솔루션·삼성SDI 등 주요 배터리사의 적자 축소·실적 개선이 가시화되며 시장 저점 통과(Turnaround) 인식 확산. 에코프로 등 코스닥 이차전지주 중심 강세 및 기관 자금 유입.
- [원자재 가격 상승] 중동 정세 불안 및 글로벌 공급망 이슈로 리튬 등 원자재 가격 반등. 소재·자원 확보 기업엔 가치 재평가 요인으로 작용.
- [ESS 시장 부각] EV 시장 성장과 함께 ESS 시장이 이차전지 산업의 새로운 성장 동력으로 부상 중.
- [정부 지원 확대] 글로벌 경쟁(특히 중국) 속 국내 이차전지 산업 경쟁력 보호를 위한 정부·지자체 차원의 정책·자금 지원 확대. 대구시 등 지자체의 이차전지 원료 분석 기반 구축 공모 선정 사례 등.
MARKET INDEXES
Nickel & Cobalt Analysis
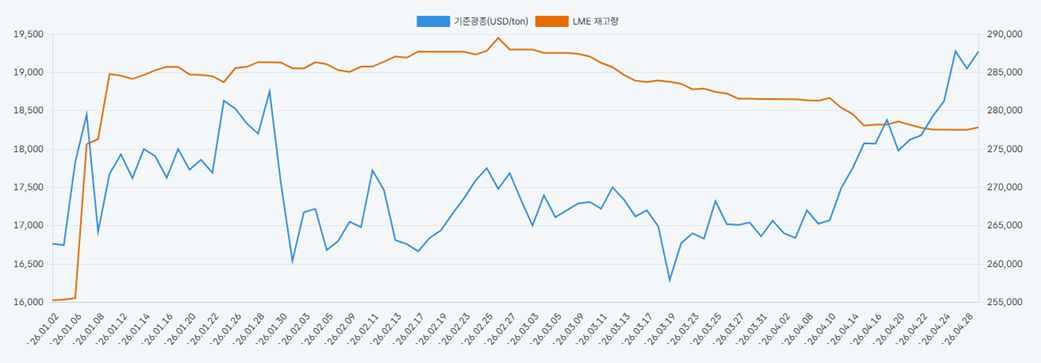
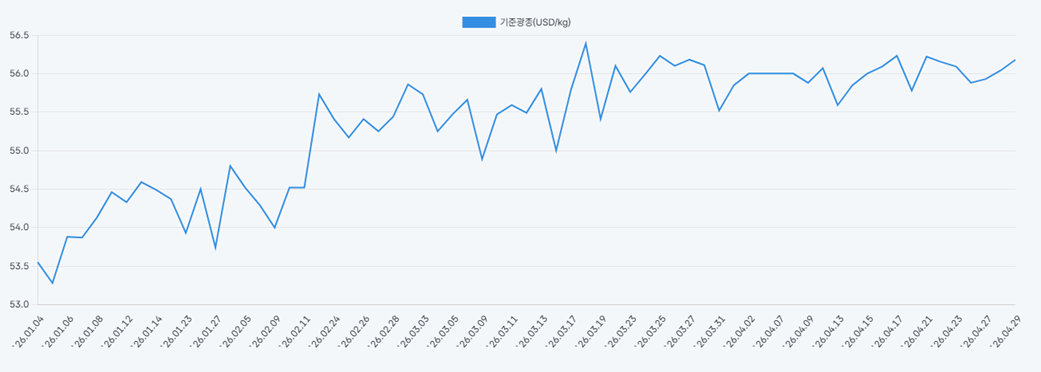
이번 주 니켈 가격은 톤당 $19,270로 전주 대비 $845 상승했습니다. 코발트는 로테르담 기준 kg당 $56.18을 기록하며 오랜만에 전주 대비 $0.09 상승 전환했습니다.
Nickel — LME Cash | USD / ton
Cobalt — min 99.8% alloy grade, Rotterdam | USD / lb
REFERENCE
Price Data
DATE: 2026년 5월 2일 기준
Item | Spec. | Price |
Lithium Carbonate | Battery grade | 174,500 CNY / ton |
Lithium Hydroxide | Battery grade | 161,500 CNY / ton |
Nickel | LME Cash | $19,270 / ton |
Cobalt | min 99.8% alloy, Rotterdam | $56.18 / kg |
SWIV Co., Ltd. Recycled Battery Business (China) Kai Choi / CEO swivone@naver.com Tel) 82-10-3945-9080 Recycled Battery Business (US/EU/Int'l) Jack Lee / Managing Director swivtns@naver.com Tel) 82-10-5656-1585 |